Capitolo del Rapporto Green Italy della Fondazione Symbola scritto insieme a Giulia Bigini
Panorama energetico italiano[1]
Il costo dell’energia non è solo una voce in bolletta, è diventato un fattore che incide direttamente su disuguaglianze sociali, competitività industriale e capacità di investimento. Nel 2025 il prezzo medio dell’elettricità all’ingrosso è salito a 115 euro/MWh.[CA1] [FF2] Per i nuclei a basso reddito questo significa un rischio maggiore di povertà energetica, anche perché spesso vivono negli edifici meno efficienti. Per le imprese, soprattutto manifatturiere, significa margini più stretti e minore capacità di competere e investire. Sullo sfondo resta il peso del gas, che continua a influenzare in modo rilevante la formazione dei prezzi elettrici.
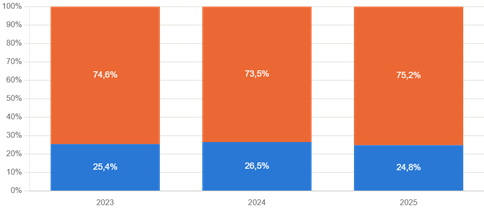
A pesare sui costi dell’energia è anche una vulnerabilità strutturale del sistema italiano: la forte dipendenza dall’estero. Nel 2025 è tornata a crescere, passando dal 73,5% al 75,2%.[2] Il caso più evidente è il gas naturale, importato per circa il 95% del fabbisogno con volumi mai registrati in precedenza e un incremento significativo delle quantità importate a prezzi altissimi dagli Usa. Sono dunque cambiate le rotte e i fornitori, ma resta la dipendenza da una fonte il cui prezzo si forma sui mercati internazionali.
Una delle strade per ridurre questa dipendenza è produrre più energia rinnovabile in Italia. Nel 2025 il fotovoltaico ha raggiunto un nuovo record, superando 44 TWh, ma il calo dell’idroelettrico e dell’eolico ha impedito alle rinnovabili nel loro complesso di aumentare il contributo alla domanda elettrica. La sfida non è quindi solo aumentare la capacità installata, ma farlo abbastanza rapidamente e integrarla con reti, accumuli ed efficienza energetica.
A frenare sono autorizzazioni interminabili, norme instabili, conflitti tra amministrazioni e opposizioni territoriali. Diverse Regioni, comprese alcune governate dal centrosinistra che si dice favorevole a promuoverle, adottano vincoli e moratorie in contrasto con gli obiettivi dichiarati. Alla tutela del paesaggio, indispensabile, si sovrappone spesso un riflesso Nimby che rifiuta gli impianti in modo generalizzato. A difendere con continuità una transizione ben pianificata restano soprattutto grandi associazioni ambientaliste come Legambiente, Greenpeace e Wwf, mentre la politica nazionale e locale troppo spesso asseconda i veti. Recenti stime ci dicono che, mantenendo il ritmo attuale, l’Italia potrebbe raggiungere solo nel 2038 l’obiettivo di potenza rinnovabile previsto per il 2030 da un PNIEC – Piano Nazionale Energia e Clima, sin troppo prudente rispetto ai target fissati a livello internazionale[DS3] [CA4] [FF5] ,[3] alle sfide poste dalla crisi climatica in atto e dalle stesse disponibilità a investire delle aziende come testimoniano le proposte dell’associazione Elettricità Futura[CA6] [FF7] [4].
Servirebbe invece molta più elettricità pulita, perché la decarbonizzazione richiede di elettrificare consumi oggi alimentati da petrolio e gas. Nei trasporti l’Italia è gravemente indietro sulla mobilità elettrica; negli edifici pompe di calore, isolamento, impianti efficienti e autoproduzione solare potrebbero ridurre consumi e bollette soprattutto per le fasce di popolazione più deboli. La direttiva europea sulle prestazioni energetiche degli edifici, la cosiddetta “case green”, liquidata polemicamente dalle destre come una “patrimoniale mascherata” indica in realtà un percorso nazionale per rendere il patrimonio immobiliare più efficiente, confortevole e meno costoso da gestire. Ostacolarla significa difendere case energivore e famiglie esposte ai rincari, non tutelare i proprietari.
E anche nell’industria, laddove si richiedono importanti consumi termici (e non sono pochi in un Paese manifatturiero come il nostro) sono oggi a disposizione tecnologie che, se adeguatamente promosse, potrebbero favorire questo switch che ridurrebbe la dipendenza dal gas.
Tra le strade proposte di recente, alcune avrebbero effetti limitati nel breve e medio periodo. Il rilancio delle trivellazioni domestiche difficilmente potrebbe incidere in modo significativo: la produzione italiana di gas è marginale rispetto ai consumi, molti giacimenti sono maturi e una maggiore estrazione nazionale non si tradurrebbe automaticamente in bollette più basse, perché gas e petrolio continuerebbero a essere venduti ai prezzi di mercato. Tempi ancora più lunghi riguardano il possibile ritorno al nucleare. I grandi reattori richiedono investimenti enormi e tempi difficilmente compatibili con gli obiettivi del prossimo decennio, mentre gli Small Modular Reactor sono ancora lontani da una diffusione commerciale su larga scala. Nel breve e medio periodo, quindi, il contributo alla decarbonizzazione italiana dipenderà soprattutto da soluzioni già disponibili e dalla capacità di creare reti più robuste, accumuli, consumi più flessibili, efficienza energetica e maggiore elettrificazione degli usi oggi alimentati direttamente da combustibili fossili.
La dipendenza energetica dall’estero torna a crescere[5]
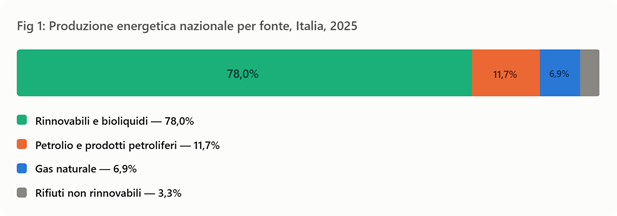
Durante lo scorso anno la produzione nazionale di energia è diminuita dello 0,5% rispetto al 2024, passando da 35.882 a 35.715 ktep. Nel dettaglio, è cresciuta la produzione di gas naturale (da 2.124 a 2.467 ktep, +16,1% sul 2024), mentre è calata quella di rinnovabili e bioliquidi (da 27.934 a 27.877 ktep, -0,2%) e il petrolio e i prodotti petroliferi (da 4.642 a 4.191 ktep, -9,7%) (Figura 1).
Figura 1: Produzione energetica in Italia per fonte
Anno 2025, percentuali
Fonte: MASE, 2026
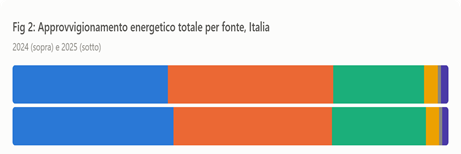
Nella disponibilità energetica lorda complessiva, ovvero la quantità totale di energia necessaria per soddisfare il fabbisogno di un Paese, il gas naturale ha rafforzato il proprio ruolo centrale, passando dal 35,6% al 36,9% del mix, così come le rinnovabili e i bioliquidi (dal 20,9% al 21,6%); il petrolio e i prodotti petroliferi sono invece scesi dal 37,9% al 36,4%, mentre l’energia elettrica è calata dal 3,1% al 2,9% e i rifiuti non rinnovabili sono rimasti stabili allo 0,8% (Figura 2).
Figura 2: Approvvigionamento energetico totale in Italia per fonte
Anni 2024 e 2025, percentuali
Fonte: MASE, 2026
Il calo della produzione interna, non compensato da una riduzione proporzionale delle importazioni, si è tradotta in un’inversione di tendenza della dipendenza energetica dell’Italia dall’estero, tornata a salire al 75,2% nel 2025 (dal 73,5% del 2024), dopo il minimo toccato proprio nel 2024 (Figura 3).
L’esempio più rilevante riguarda l’approvvigionamento complessivo di gas naturale[6] che nel 2025 in Italia è stato garantito per il 95% dalle importazioni e per il 5% dalla produzione nazionale (3,4 miliardi di metri cubi, +17% sul 2024, comprensiva del biometano, salito da 388 a 427 milioni di metri cubi).
Sul fronte delle importazioni totali (61,6 miliardi di metri cubi), l’Algeria si conferma il primo fornitore con una quota del 36,1%, seguita da Azerbaigian (16,2%) e, per la prima volta con un peso così rilevante, dagli Stati Uniti (15,9%), con una quota quasi raddoppiata rispetto al 2024 (dall’8,6% al 15,9%). Seguono Qatar (11,0%), Norvegia (8,4%) e Olanda (5,6%). Le forniture dalla Russia restano marginali (1,6%, contro il 9,5% del 2024) e sono legate esclusivamente alle erogazioni dagli stoccaggi austriaci in transito da Tarvisio; il Mase precisa che il flusso di gas russo che attraversava l’Ucraina si è invece completamente interrotto dal 1° gennaio 2025.
Il gas naturale liquefatto (GNL) ha raggiunto 21,2 miliardi di metri cubi (34% delle importazioni totali), in crescita del 42% sul 2024. Gli Stati Uniti sono anche il primo fornitore di GNL (9,8 miliardi di metri cubi), seguiti da Qatar (6,8 miliardi) e Algeria (2,1 miliardi); l’aumento ha interessato tutti i terminali nazionali, incluso il nuovo terminale Snam Energy Terminals di Ravenna, entrato in esercizio nel 2025 con un contributo di 1,8 miliardi di metri cubi.
La struttura degli approvvigionamenti nel corso del 2025 evidenzia, dunque, un rafforzamento della diversificazione. Ne deriva una configurazione del mix di approvvigionamento fortemente riorientata: GNL e Algeria coprono complessivamente oltre i due terzi delle importazioni, mentre il restante terzo è assicurato principalmente da Nord Europa e TAP.
Figura 3: Dipendenza energetica dell’Italia dalle importazioni di energia
Anni 2023-2025, percentuali
Fonte: MASE, La Situazione Energetica Nazionale (edizioni 2024 e 2026)
Prima di entrare nei consumi è utile distinguere alcune grandezze che descrivono parti diverse del sistema. La disponibilità energetica lorda misura l’energia complessivamente disponibile nel Paese prima delle trasformazioni e delle perdite. Il fabbisogno di energia primaria comprende petrolio, gas, carbone, fonti rinnovabili e altre fonti prima delle trasformazioni necessarie a renderle disponibili agli usi finali. I consumi finali misurano invece l’energia effettivamente utilizzata da famiglie, industria, trasporti e servizi. La domanda elettrica, infine, riguarda soltanto l’elettricità.
La distinzione è importante perché un Paese può aumentare la quota di rinnovabili nel sistema elettrico senza ridurre allo stesso ritmo il consumo complessivo di combustibili fossili: trasporti, riscaldamento e molti processi industriali utilizzano ancora direttamente petrolio e gas.
I consumi energetici tornano a scendere, e il gas cresce nella generazione elettrica
Per quanto riguarda i consumi energetici globali del nostro Paese, si stima per il 2025 un fabbisogno di energia primaria di circa 156 Mtep, in calo di quasi 2 Mtep rispetto al 2024 (circa -1%, secondo la metodologia dei bilanci energetici nazionali). Il dato segna un’inversione rispetto al lieve incremento registrato l’anno precedente (+1% sul 2023) e riporta i consumi sui livelli più bassi dal 1990, esclusa la parentesi del 2020. Il clima ha avuto un impatto complessivamente neutro: maggiore domanda di riscaldamento nel I trimestre, per temperature più rigide, compensata da condizioni più miti nel IV trimestre (con dicembre più caldo di circa 1°C). Nei mesi estivi si è registrato un lieve effetto negativo sui consumi, per via di temperature mediamente più basse rispetto al 2024.[7]
Nel 2025, i consumi di gas naturale sono stimati superiori a 51 Mtep, in aumento di circa 1 Mtep sul 2024 (+2%), un incremento da ascrivere esclusivamente agli usi termoelettrici: secondo i dati SNAM, il ricorso al gas per la generazione elettrica è infatti cresciuto di oltre il 5% (+15% nel primo semestre), soprattutto per compensare la decisa contrazione delle importazioni nette di elettricità.[8] Nonostante la ripresa dell’ultimo biennio, i consumi di gas restano comunque sui minimi dal 1988 (escluso il 2014 e il biennio 2023-2024).
Nel corso del 2025 si sono, invece, contratti i consumi di petrolio, scesi a circa 55 Mtep (-3% sul 2024, quasi 1,5 Mtep in meno), un’inversione rispetto alla crescita del 2024 (+1,2%). Il calo va imputato in larga parte alla contrazione della petrolchimica (-1.000 kt, -37% su 2024) e dei bunkeraggi (-400 kt, -16%), solo in parte compensata dall’aumento delle vendite di carburanti per trasporto. Prosegue invece il crollo del carbone e dei combustibili solidi rispetto al 2024 (-12% sui consumi, -14% la produzione elettrica secondo dati Terna, scesa sotto i 3 TWh)[9]: a fine 2025 i combustibili solidi rappresentano ormai circa l’1,5% dei consumi di energia primaria.
Le fonti rinnovabili si mantengono invece su livelli sostanzialmente stabili rispetto al 2024, anno in cui avevano raggiunto il massimo storico (circa 37 Mtep secondo la metodologia dei bilanci energetici nazionali). La forte flessione della produzione idroelettrica (-21% sul 2024) è stata più che compensata dalla crescita di fotovoltaico (+25% sul 2024, con il record di oltre 44TWh) e biomasse (Figura 4).[10]
Figura 4: Consumi annui in Italia per fonte
Anni 2000-2024, Mtep
Fonte: Enea, 2026
Guardando ai consumi in termini di settori, il quadro del 2025 è di sostanziale stagnazione anziché di ripresa: i trasporti segnano un incremento minimo (+0,5% circa sul 2024), spiegabile con la variazione marginale dei consumi stradali (+0,3%) e una più significativa crescita dei consumi di jet fuel (+3%). Per l’industria, al netto della petrolchimica, si stima una leggera flessione (-1% circa), mentre nel settore civile i consumi restano sostanzialmente sugli stessi valori del 2024.
Nei primi mesi del 2026 il quadro energetico è stato nuovamente influenzato da forti tensioni internazionali sui mercati delle materie prime. Sul fronte dei consumi italiani, nel primo semestre i prodotti petroliferi sono diminuiti del 3,7%; oltre il 70% della contrazione ha riguardato gli usi non energetici della petrolchimica, mentre i consumi per autotrazione sono scesi di circa l’1%. È proseguita anche la riduzione del carbone, con una produzione elettrica limitata a circa 1 TWh. [11]
Fabbisogno elettrico e rinnovabili in Italia, solare supera idroelettrico ma la crescita è ancora lenta
Il sistema elettrico deve mantenere in ogni momento l’equilibrio tra elettricità immessa e consumata. A differenza dei combustibili, l’elettricità non può essere conservata direttamente nella rete in grandi quantità: servono appositi sistemi di accumulo. Con la crescita di fonti variabili come fotovoltaico ed eolico diventano quindi sempre più importanti reti, interconnessioni, accumuli e consumi flessibili.
Scendendo nel dettaglio dell’energia elettrica, nel corso del 2025 la domanda in Italia si è attestata a 311,3 TWh, un valore sostanzialmente equivalente al 2024. Il fabbisogno ha mostrato un andamento a due velocità: una prima parte dell’anno con variazioni tendenziali negative, seguita da una ripresa nella seconda metà, sostenuta anche dalla crescita dei consumi industriali.[12]
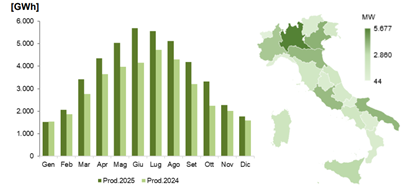
Per il 2025, il dato più rilevante è una battuta d’arresto rispetto al risultato storico dell’anno precedente: le fonti rinnovabili (FER) hanno coperto il 41% della domanda elettrica complessiva (128 TWh), in calo rispetto al 42% del 2024. Il risultato è frutto di due dinamiche contrastanti: da un lato il nuovo record del fotovoltaico, che supera per la prima volta i 44 TWh (+25,1%, con un picco di 5,7 TWh a giugno, +36% sul giugno 2024); dall’altro il ritorno dell’idroelettrico a valori standard dopo l’elevata idraulicità del 2024 (-21,2%). Più contenuto il calo dell’eolico (-3,3%) e sostanzialmente stabile il geotermico (-0,3%). La produzione da accumuli stand-alone ha raggiunto 1,5 TWh, cioè l’energia restituita alla rete nel corso dell’anno, una grandezza diversa dalla capacità complessiva di accumulo installata.
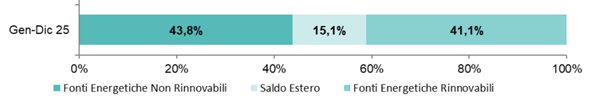
La restante quota del fabbisogno è stata coperta soprattutto da fonti convenzionali (43,8% da fonti non rinnovabili) e per il 15,1% dal saldo estero (46.889 GWh di importazioni nette) (figura 6).[13]
Figura 6: Composizione fabbisogno elettrico in Italia
Anno 2025, percentuali
Fonte: Terna, 2025
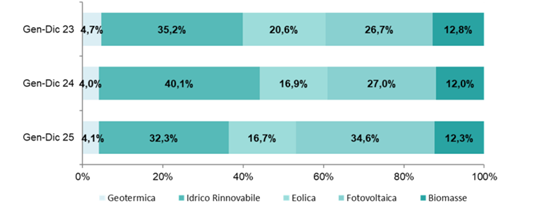
Il 2025 conferma, inoltre, un fatto storico per il sistema elettrico italiano: per la prima volta su base annuale, la produzione fotovoltaica ha superato quella idroelettrica, la fonte rinnovabile che per decenni ha dominato il mix italiano. Il fotovoltaico è arrivato a rappresentare infatti il 34,6% della produzione rinnovabile complessiva, contro il 32,3% dell’idroelettrico, un sorpasso reso possibile non solo dalla crescita del fotovoltaico, ma anche dal ritorno dell’idroelettrico a valori di produzione standard dopo un 2024 straordinariamente piovoso (figura 7).[14]
Fig. 7: Dettaglio produzione elettrica da Fonti Energetiche Rinnovabili in Italia
Anni 2023, 2024, 2025, percentuali
Fonte: Terna, 2025
Nei primi otto mesi del 2026 il divario si è ulteriormente ampliato, la produzione fotovoltaica ha raggiunto oltre 39 TWh (+19,6% sullo stesso periodo del 2025), mentre quella idroelettrica è scesa a 24,4 TWh (-19%), un dato che allarga ulteriormente il divario tra le due fonti rispetto allo stesso periodo del 2025, confermando il sorpasso non come un episodio isolato ma come un cambiamento strutturale del mix rinnovabile italiano (Figura 8). [DS9] [CA10] [15]
Figura 8: Confronto produzione elettrica da Fonti Energetiche Rinnovabili in Italia
Gennaio – agosto 2025 e 2026, percentuali
Fonte: Terna, 2026
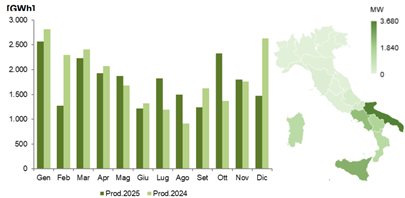
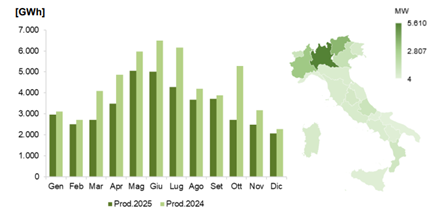
La distribuzione territoriale delle fonti resta molto differenziata: il fotovoltaico è presente in modo diffuso in tutto il Paese, mentre l’eolico è maggiormente concentrato nel Mezzogiorno, l’idroelettrico nel Nord e la geotermia elettrica quasi esclusivamente in Toscana (Figura 9).
Figura 9: Produzione e distribuzione della capacità in esercizio* per FER[CA11]
Anni 2024 e 2025, GWh e MW
Fonte: Terna, 2025
Fotovoltaica
Eolica
Idroelettrica rinnovabile
Geotermica
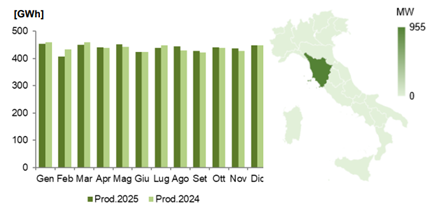
*La capacità in esercizio tiene conto di nuove attivazioni, potenziamenti e dismissioni degli impianti.
Le nuove installazioni rallentano, mentre cresce il peso dei grandi impianti
Nel 2025 le nuove installazioni rinnovabili hanno raggiunto 6.220 MW, l’8,2% in meno rispetto al 2024.
Nel 2025 il fotovoltaico ha aggiunto 5.621 MW di nuova potenza, l’8% in meno rispetto al 2024. La composizione delle installazioni sta però cambiando: gli impianti di maggiore dimensione acquistano peso, mentre rallentano residenziale e commerciale. I Large Utility Scale oltre 10 MW hanno rappresentato il 28% della nuova potenza, gli impianti tra 1 e 10 MW il 22%. Insieme, questi due segmenti sono stati gli unici a crescere rispetto al 2024, segnale che stanno entrando nella fase di realizzazione i progetti autorizzati negli anni precedenti. Le regioni più dinamiche sono state Sicilia (+925 MW), Lazio (+726 MW) e Lombardia (+615 MW).
L’eolico registra, invece, un arretramento dell’8,1% nel 2025 rispetto all’anno precedente, con 563 MW di nuova potenza, per il 98% concentrati in 15 impianti utility scale (oltre 1 MW): la Puglia da sola contribuisce con 439 MW, seguita da Basilicata (+59 MW) e Campania (+32 MW). Il contributo del minieolico resta marginale, con appena 13 MW installati.
L’idroelettrico conferma la contrazione, con 22 MW di nuova capacità (-22,2% su 2024), distribuiti su 53 impianti di cui solo 6 di taglia superiore a 1 MW — che tuttavia pesano per il 53% della potenza connessa. Le regioni che hanno contribuito maggiormente sono Calabria, Lombardia, Piemonte, Toscana e Valle d’Aosta, che insieme raggiungono circa l’80% dell’installato 2025.
Anche le bioenergie arretrano nettamente, con appena 14 MW di nuova potenza installata (-43,4% sul 2024) – il calo più marcato tra tutte le tecnologie rinnovabili – distribuiti su 43 nuovi impianti quasi tutti di potenza inferiore a 1 MW. Le regioni con gli impianti di maggior rilievo sono state Lombardia, Toscana e Trentino-Alto Adige, che insieme superano il 52% della nuova potenza installata (Figura 12).[16]
Figura 12: Potenza installata FER in Italia
Anni 2008-2025, GW
Fonte: Elaborazioni ANIE Rinnovabili su dati Terna, marzo 2026
Al 31 agosto 2026 la capacità rinnovabile installata in Italia ha raggiunto 88,1 GW, di cui 47,7 GW fotovoltaici e 14 GW eolici. Nei primi otto mesi dell’anno sono entrati in esercizio altri 4,6 GW di nuova capacità rinnovabile, il 13,6% in più rispetto allo stesso periodo del 2025. La produzione fotovoltaica continua ad aumentare grazie soprattutto alla nuova capacità installata; l’idroelettrico e l’eolico restano invece più esposti alla variabilità delle condizioni meteorologiche. Nell’agosto 2026, per esempio, il fotovoltaico è cresciuto del 20,4% rispetto allo stesso mese del 2025, mentre idroelettrico ed eolico sono diminuiti rispettivamente del 16% e del 24,2%.[17]
La frenata delle nuove installazioni mostra che trasformare i progetti in impianti resta uno dei principali colli di bottiglia della transizione italiana. Le procedure autorizzative rappresentano un ostacolo importante[18], soprattutto per gli impianti di maggiore dimensione, ma non sono l’unico fattore: pesano anche i tempi delle connessioni alla rete, l’individuazione delle aree disponibili, l’incertezza normativa e, nei segmenti residenziale e commerciale, il ridimensionamento degli incentivi
Sul fronte degli incentivi, seppur con tempistiche dilatate, si registra comunque un’evoluzione del quadro normativo: il DM FER 2, approvato dalla Commissione europea il 5 giugno 2024, ha visto una seconda tornata di aste (7 luglio–5 settembre 2025) dedicata a biogas, biomasse e, per la prima volta, fotovoltaico galleggiante su acque interne, quest’ultimo però con una partecipazione molto scarsa, un solo impianto ammesso in graduatoria, segno delle difficoltà di questa tecnologia ancora poco matura in Italia.[19]
Inoltre, rispetto allo scorso anno, un importante passo avanti è stato fatto sul fronte degli incentivi: dopo la fase transitoria (chiusa alle nuove domande il 31 dicembre 2025), il 18 giugno 2026 il MASE ha firmato il Decreto FER X definitivo, entrato in vigore il 7 agosto 2026 dopo il via libera della Corte dei Conti e della Commissione europea. Il decreto mette a disposizione un contingente complessivo di 37,15 GW di nuova capacità rinnovabile fino al 2030, più del doppio dei 17,65 GW previsti dal FER X transitorio, di cui 10 GW riservati all’accesso diretto per impianti fino a 1 MW e 27,15 GW alle aste competitive gestite dal GSE, ripartiti soprattutto tra eolico (16,5 GW) e fotovoltaico (10 GW). La prima asta del nuovo regime è calendarizzata per il 1° dicembre 2026. Gli incentivi, tuttavia, non bastano a trasformare la capacità assegnata in nuovi impianti: resta decisivo il quadro autorizzativo.
Un ulteriore fronte di incertezza riguarda il rapporto tra Stato e Regioni sull’individuazione delle “aree idonee” alle rinnovabili (D.Lgs. 199/2021): diverse Regioni avevano, infatti, approvato proprie leggi in contrasto con la disciplina statale, dichiarando “non idonee” ampie porzioni del territorio e generando incertezza normativa per gli operatori. Su questo fronte si registra ora una svolta: il 30 luglio 2026 il Consiglio di Stato ha confermato che le Regioni possono legittimamente individuare aree “non idonee” tramite propria legge regionale, ma ha chiarito che tale classificazione non costituisce un ostacolo insuperabile per gli operatori.
Resta invece ancora aperto il nodo del coordinamento tra amministrazioni centrali: molti progetti, pur avendo ottenuto il via libera dal MASE, continuano a rimanere in attesa dell’autorizzazione del MIC (Ministero della Cultura).
Tra i casi di nuova installazione, l’agrivoltaico rappresenta un esempio di come la filiera energetica possa conciliarsi con altre filiere di rilevanza per il nostro Paese, come la filiera agroalimentare. La storia della Vigna Agrivoltaica di Comunità a Laterza (TA) nasce dall’incontro tra Nicola Mele, pugliese, ed Emilio Roggero, veronese, e da un’intuizione che vent’anni fa era tutt’altro che scontata: produrre energia senza sottrarre terreno all’agricoltura. Il progetto trova concreta realizzazione in Puglia, dove l’irraggiamento solare rende possibile un nuovo equilibrio tra pannelli fotovoltaici e coltivazione.
Nasce un impianto di circa tre ettari, con 8.000 pannelli sopraelevati per consentire il passaggio dei mezzi agricoli e continuare a coltivare al 98% il terreno sottostante, fatta eccezioni dei pali che sostengono i pannelli, inseriti nel terreno senza cemento. Un sistema di raccolta convoglia inoltre l’acqua piovana, mentre l’ombra dei pannelli contribuisce alla creazione di un microclima particolare, che ha permesso di non trivellare il terreno alla ricerca di sorgenti. La sperimentazione è diventata anche ricerca scientifica con il coinvolgimento dell’Università di Bari e il Centro di Ricerca Basile Caramia, insieme ad altri esperti e realtà del settore.
Le viti vengono coltivate sia sotto la pergola agrivoltaica sia a cielo aperto: sensori, analisi del terreno e monitoraggi permettono di confrontarne il comportamento.[20] Le vigne producono ogni anno oltre 450.000 kWh di energia pulita per ettaro, contribuendo a evitare circa 148 tonnellate di CO₂ equivalente.
Tra le soluzioni più promettenti per rilanciare lo sviluppo delle energie rinnovabili in Italia c’è senz’altro il repowering dell’eolico, ovvero il rinnovamento integrale degli impianti esistenti attraverso la sostituzione dei vecchi aerogeneratori con turbine di nuova generazione. Una prospettiva particolarmente significativa per il nostro Paese, dove numerosi parchi eolici, realizzati tra la fine degli anni Novanta e i primi anni Duemila, sono oggi caratterizzati da turbine di dimensioni ridotte e tecnologie ormai superate. Il loro ammodernamento consente di incrementare sensibilmente la produzione di energia, valorizzando siti già infrastrutturati e limitando la necessità di occupare nuovo suolo.
Edison è stata tra i primi operatori in Italia a investire in questa direzione, avviando il proprio percorso di repowering quasi dieci anni fa. È in Abruzzo che questa strategia ha trovato la sua applicazione più completa: la regione è infatti la prima in cui il Gruppo ha portato a termine il rinnovamento dell’intero parco eolico di sua proprietà.[21]
L’intervento ha consentito di sostituire i 173 aerogeneratori precedentemente installati sui crinali montani con 47 turbine di ultima generazione, riducendo significativamente il numero delle strutture presenti sul territorio e aumentando, al contempo, la capacità produttiva. La potenza installata è infatti passata da 114 a 186 MW, mentre la produzione di energia è cresciuta di 2,5 volte, raggiungendo i 355 GWh annui: un quantitativo equivalente al fabbisogno elettrico di oltre 131 mila famiglie, che permette di evitare ogni anno l’emissione di circa 148 mila tonnellate di CO₂.
Accanto ai risultati energetici, il vantaggio riguarda la riduzionedell’impatto paesaggistico e l’attenzione alla tutela ambientale. La diminuzione di quasi tre quarti del numero degli aerogeneratori ha permesso di alleggerire sensibilmente la presenza delle infrastrutture sui crinali montani.
L’esperienza abruzzese rappresenta, inoltre, un modello potenzialmente replicabile su scala nazionale. Secondo i dati riportati dalla stessa Edison, gli impianti eolici candidati a interventi di rinnovamento rappresentano oggi quasi la metà della potenza complessivamente installata in Italia, pari a circa 6 GW su 13,5 GW. Nei progetti attualmente in fase autorizzativa, l’incremento medio di potenza previsto raggiunge il 124%. Sulla base di queste stime, il solo ammodernamento degli impianti esistenti potrebbe consentire un incremento di capacità superiore a 13 GW, contribuendo in misura significativa al raggiungimento dell’obiettivo di 26 GW di potenza eolica fissato dal Piano Nazionale Integrato per l’Energia e il Clima (PNIEC) al 2030.
Accumuli e flessibilità diventano infrastrutture del sistema elettrico [22]
Una delle principali risorse di flessibilità è l’accumulo, che permette di conservare l’elettricità quando è abbondante e restituirla alla rete quando serve. Le tecnologie disponibili hanno però caratteristiche e funzioni diverse. Gli accumuli non costituiscono una singola tecnologia. Le batterie elettrochimiche hanno tempi di risposta molto rapidi e sono particolarmente adatte a spostare energia nell’arco di alcune ore e a fornire servizi di stabilizzazione della rete. I pompaggi idroelettrici permettono invece di immagazzinare grandi quantità di energia sollevando acqua verso un bacino superiore quando l’elettricità è abbondante e facendola poi ridiscendere attraverso le turbine.
Il parco italiano degli accumuli è cresciuto rapidamente negli ultimi anni. Al 31 agosto 2026 in Italia risultavano installati sistemi per 19,54 GWh di capacità complessiva e 8,1 GW di potenza nominale.[23]
Una parte importante di questa capacità è costituita da batterie installate insieme agli impianti fotovoltaici residenziali e commerciali, favorite negli anni precedenti dagli incentivi all’autoconsumo. Il passaggio oggi più rilevante riguarda però i grandi sistemi di accumulo collegati direttamente alla rete, pensati non soltanto per il singolo edificio o impianto ma per fornire flessibilità all’intero sistema elettrico.
Per sostenere questa trasformazione l’Italia ha introdotto il MACSE, il Meccanismo di approvvigionamento di capacità di stoccaggio elettrico, attraverso il quale Terna contrattualizza nuova capacità di accumulo mediante aste competitive. L’obiettivo è rendere disponibili nuovi sistemi proprio nelle aree e negli anni in cui saranno maggiormente necessari per integrare la crescita delle rinnovabili.
La prima asta, svolta nel settembre 2025, ha assegnato 10 GWh di nuova capacità, interamente attraverso batterie agli ioni di litio con entrata in esercizio prevista nel 2028. La domanda degli operatori è stata molto superiore al quantitativo richiesto, segnalando un mercato ormai in rapida espansione.
Nel 2026 il programma è entrato nella fase successiva: Terna ha individuato un ulteriore fabbisogno di 16 GWh con consegna nel 2029, mentre una seconda asta è prevista nel novembre 2026. La crescita dello storage italiano sta quindi entrando in una fase nuova: da tecnologia installata prevalentemente a valle dei singoli impianti fotovoltaici a vera infrastruttura del sistema elettrico. Questa trasformazione è visibile anche nei progetti già in corso. Per esempio, alla centrale idroelettrica di Dossi, a Valbondione in provincia di Bergamo, Enel ha avviato BESS4Hydro: il primo progetto europeo a integrare una batteria al litio in un impianto idroelettrico a bacino. Una batteria da 4 MW affianca la centrale, che ha una capacità di 44 MW, e ne trasforma il funzionamento. Immagazzinando energia per rilasciarla quando serve, agisce come un secondo bacino: un “pompaggio virtuale” che aumenta flessibilità ed efficienza, riduce l’usura delle turbine e ne allunga la vita utile. Così l’impianto permetterà di migliorare la programmazione complessiva della risorsa idrica, garantendo una gestione più efficiente della rete elettrica. Il progetto ha ottenuto l’Innovation Fund europeo e il sigillo STEP della Commissione Europea, con l’obiettivo di rafforzare la competitività e la capacità innovativa dell’energia.
Una strategia diversa è il riutilizzo di siti termoelettrici esistenti. Il sito dell’ex centrale a carbone Eugenio Montale di La Spezia sta vivendo una trasformazione emblematica. Quello che per decenni è stato un impianto di generazione convenzionale si sta convertendo in modo da valorizzare l’infrastruttura esistente. È già operativo La Spezia BESS 1, un sistema di accumulo da 22 MW con quattro ore di durata. Nello stesso sito è in corso La Spezia BESS 2, un impianto da 209 MW che diventerà uno dei più importanti hub italiani dedicati allo storage energetico.
Accanto alle tecnologie già mature sono in sviluppo soluzioni basate su materiali diversi. Tra queste ci sono le batterie agli ioni di sodio: nel 2026 ENEA ha sperimentato nuovi elettroliti per migliorarne sicurezza e funzionamento anche a basse temperature e sta lavorando verso celle di maggiore capacità. Il sodio è più abbondante del litio e può essere interessante soprattutto per lo storage stazionario, ma la tecnologia resta meno matura industrialmente delle batterie agli ioni di litio. Il MACSE potrà riguardare anche tecnologie diverse dalle batterie. Il pompaggio idroelettrico resta una delle soluzioni mature per accumuli di maggiore durata, anche se la realizzazione di nuovi impianti richiede condizioni territoriali favorevoli e iter autorizzativi più complessi. Gli accumuli non sono l’unico modo di adattare i consumi alla produzione rinnovabile. Una parte della flessibilità può arrivare dalla domanda, spostando alcuni consumi verso le ore in cui l’elettricità è più abbondante o meno costosa. Possono essere modulati, per esempio, la ricarica dei veicoli elettrici, alcune pompe di calore o determinati processi industriali programmabili. È il principio del demand response, destinato ad assumere un ruolo crescente nei sistemi elettrici con molta generazione variabile. In Italia questo principio è già applicato attraverso le UVAM, Unità Virtuali Abilitate Miste, che aggregano consumi, piccoli impianti di produzione e sistemi di accumulo. Un’impresa può, per esempio, ridurre o spostare temporaneamente alcuni consumi; sommata alla flessibilità di altri utenti, questa capacità diventa una risorsa utilizzabile per contribuire all’equilibrio della rete.
Anche la rete deve cambiare
La crescita delle rinnovabili richiede non soltanto sistemi di accumulo, ma anche una rete capace di trasportare quantità maggiori di elettricità tra aree diverse del Paese. Eolico e grandi impianti fotovoltaici crescono soprattutto nelle aree con migliori risorse e disponibilità di spazio, che non coincidono necessariamente con i principali centri di consumo. Servono quindi nuove linee, potenziamenti delle infrastrutture esistenti e sistemi digitali di gestione per ridurre le congestioni e utilizzare meglio l’energia disponibile. Ad esempio, nel 2025 il Gruppo Enel ha destinato alle reti di distribuzione oltre 7 miliardi di euro, in crescita di circa il 20% rispetto all’anno precedente, e sono stati installati 4,6 GW aggiuntivi contribuendo a raggiungere un totale di 47,5 GW di generazione distribuita connessa alla rete di distribuzione in Italia. Risorse dedicate a qualità e digitalizzazione, indispensabili per far fronte a fenomeni meteorologici sempre più frequenti e severi. Investire nelle reti significa renderle più solide e intelligenti: la condizione per cui la transizione sia non solo possibile, ma concreta e duratura.
Quando la produzione supera localmente la capacità della rete di assorbirla o trasferirla, alcuni impianti possono infatti essere temporaneamente limitati. Potenziamenti della rete, accumuli e consumi più flessibili servono anche a ridurre questa energia potenzialmente disponibile ma non utilizzata.
Le comunità energetiche entrano nella fase di crescita?
La transizione energetica ha senz’altro bisogno di grandi impianti, ma c’è anche un secondo modello interessante da considerare: è quello delle Comunità Energetiche Rinnovabili (CER),[24] configurazioni che permettono a cittadini, imprese, enti locali e altri soggetti di produrre energia rinnovabile e condividerne virtualmente una parte attraverso la rete elettrica pubblica.
Una CER non realizza quindi una rete elettrica separata. L’elettricità continua a essere immessa e prelevata dalla rete normale; attraverso i contatori viene però calcolata l’energia prodotta e consumata nello stesso intervallo temporale dai membri della comunità. Su questa quota di energia condivisa vengono riconosciuti i benefici previsti dal sistema incentivante. Purtroppo, nel nostro Paese, a causa di una normativa troppo complicata – il cui errore più grande è non avere previsto lo sconto in bolletta dell’energia prodotta dalla CER – e di numerosi ostacoli burocratici, le Comunità crescono troppo lentamente. Al 31 agosto 2026, le configurazioni di Comunità Energetiche Rinnovabili con contratto attivo o in fase di finalizzazione erano comunque 4.800, ma complessivamente sviluppavano una potenza di appena circa 400 MW in 51 mila punti di connessione associati.[25]
La crescita, seppur ridotta, c’è stata grazie al PNRR. È però importante distinguere tra impianti già operativi e progetti finanziati: la potenza associata alle domande ammesse ai contributi indica una pipeline potenziale, non capacità già entrata in esercizio. Il valore di una comunità energetica non dipende quindi soltanto da quanti pannelli vengono installati, ma da quanto bene produzione e consumi riescono a coincidere nel tempo. Abitazioni, scuole, uffici, imprese, colonnine di ricarica e sistemi di accumulo possono avere profili di consumo differenti e complementari. Per questo il funzionamento di una CER dipende non soltanto dalla quantità di fotovoltaico installata, ma anche da come vengono combinati nel tempo i profili di produzione e consumo dei partecipanti.
Un esempio in questo contesto è Castel del Giudice (IS) un piccolo comune italiano delle aree interne che, come tanti, è a rischio spopolamento e rarefazione dei servizi essenziali. Tuttavia, i cittadini e l’amministrazione hanno deciso di utilizzare la transizione ecologica come leva strategica per la riattivazione comunitaria. Coniugando innovazione tecnologica, sostenibilità ambientale e democrazia energetica, il Comune ha promosso un modello integrato capace di dimostrare come anche i centri montani di ridotte dimensioni possano assumere un ruolo guida nel quadro della transizione energetica nazionale.
È così che nasce nel 2024, nell’ambito della campagna nazionale “Become: dai Borghi alle Comunità Energetiche” di Legambiente, AzzeroCo2 e Kyoto Club, la CER di Castel del Giudice, un’associazione che riunisce il Comune, i cittadini e le attività locali con l’obiettivo prioritario di produrre, condividere e consumare energia pulita direttamente sul territorio. Il progetto della CER di Castel del Giudice si fonda sull’istallazione di un impianto fotovoltaico con potenza di 400 kW nell’area industriale e presso una zona del Municipio[26]. Dal punto di vista di sviluppo territoriale, la CER è concepita come una struttura aperta ed estendibile a tutti i comuni limitrofi dell’Alto Molise e della vasta area dell’Appennino centrale. Alla costituzione dell’associazione hanno aderito circa settanta cittadini. La struttura organizzativa della CER permette a tutti gli aderenti di diventare protagonisti del cambiamento, poiché i soci, ovvero, cittadini e imprese locali possono partecipare sia come semplici consumatori di energia rinnovabile condivisa, sia come produttori-consumatori, installando progressivamente anche altri impianti fotovoltaici sui propri immobili e mettendo l’energia in eccesso a disposizione della rete comunitaria. Questo modello consente di ridurre i costi energetici e le emissioni di gas serra, contribuendo al contempo al contrasto della povertà energetica attraverso il reinvestimento dei proventi e degli incentivi a sostegno delle famiglie più fragili e dei servizi di utilità pubblica locale.
Il percorso della CER di Castel del Giudice si distingue per un approccio strategico e integrato, che collega la transizione energetica allo sviluppo del territorio, integrando energia pulita, agricoltura di qualità e turismo sostenibile L’iniziativa offre una risposta concreta alla fragilità dei piccoli borghi, dimostrando come le comunità montane a rischio spopolamento possano trasformarsi in veri e propri laboratori d’avanguardia della transizione ecologica.
[1] Contributo realizzato in collaborazione con Francesco Ferrante, vicepresidente Kyoto Club, e con Giulia Bigini, Eprcomunicazione.
[2] Secondo il bilancio energetico del Mase.
[3] Stime Legambiente.
[4] https://www.elettricitafutura.it/Media/Comunicati-Stampa/Elettricit-fino-a-200-miliardi-di-investimenti-aggiuntivi-al-2035–Il-piano-per-far-crescere-il-Paese-e-alleggerire-stabilmente_7214.html
[5] Se non diversamente specificato, i dati di questo paragrafo derivano da: Ministero dell’Ambiente e della Sicurezza Energetica (2026), La Situazione Energetica Nazionale nel 2025.
[6] La domanda di gas naturale in Italia nel 2025 è stata pari a 63,4 miliardi di metri cubi (+2,0% sul 2024), sostenuta dal maggior consumo termoelettrico a gas (+4,2%).
[7] ENEA (2026), Analisi trimestrale del sistema energetico italiano – Anno 2025.
[8] Dati SNAM, citati in ENEA (2026)
[9] Dati Terna, citati in ENEA (2026)
[10] ENEA (2026), op. cit;
[11] ENEA (2026), Analisi trimestrale del sistema energetico. UE e Italia — I semestre 2026.
[12] Terna (2026), Comunicato stampa Fabbisogno elettrico 2025.
[13] Terna (2025), Rapporto Mensile sul Sistema Elettrico, dicembre 2025.
[14] Ibidem.
[15] Terna (2026), Rapporto Mensile sul Sistema Elettrico Agosto 2026.
[16] ANIE Rinnovabili (2026), Osservatorio FER – dicembre 2025. Elaborazione su dati Terna (Gaudì), 19 marzo 2026.
[17] https://www.terna.it/it/media/comunicati-stampa/dettaglio/consumi-elettrici-agosto-2026
[18] A gennaio 2026, su 1.781 progetti rinnovabili in fase di valutazione (VIA e VIA Pnrr-Pniec), il 69,3% risultava ancora in attesa della conclusione dell’istruttoria tecnica. https://www.legambientepiemonte.it/dossier/report-scacco-matto-alle-rinnovabili-in-italia-progetti-in-stallo-e-108-storie-di-blocchi/
[19] Gli incentivi alle rinnovabili stanno contemporaneamente passando da meccanismi basati soprattutto su tariffe amministrate a sistemi nei quali una parte crescente della capacità viene assegnata attraverso procedure competitive. Il FER X è il principale schema italiano di sostegno alle tecnologie rinnovabili mature, in particolare fotovoltaico ed eolico.
[20] I risultati raccontano di minore stress per le piante, ridotto fabbisogno idrico (ad oggi non c’è stata necessità di irrigare), maturazione più lenta delle uve, migliore conservazione dell’acidità e vendemmie che possono essere posticipate fino a 4 settimane. Dal Primitivo, piantato nel 2013, la sperimentazione si è progressivamente ampliata ad altre varietà, tra cui Falanghina, Traminer e Bombino Nero. Anno dopo anno il vigneto è diventato un laboratorio a cielo aperto, fino alla nascita dei primi vini agrivoltaici, presentati anche al Vinitaly.
[21] Il progetto, realizzato in due fasi (2019-2021 e 2025-2026), ha comportato un investimento complessivo di oltre €200 mln. Significative le ricadute economiche e occupazionali sul territorio: sono stati coinvolti complessivamente oltre 400 lavoratori, mentre le attività di costruzione e manutenzione hanno contribuito a consolidare il tessuto imprenditoriale locale, favorendo la crescita di piccole realtà artigiane e generando benefici anche nei settori dei trasporti, della ricettività, della ristorazione e dei servizi.
[22] Per descrivere un sistema di accumulo servono almeno due grandezze. La potenza, espressa in MW o GW, indica quanta energia può erogare in un determinato momento; la capacità, espressa in MWh o GWh, indica invece quanta energia può complessivamente immagazzinare. Dal rapporto tra le due deriva la durata teorica di scarica.
[23] Terna (2026), Rapporto Mensile sul Sistema Elettrico. https://www.terna.it/en/media/press-releases/detail/electricity-consumption-august-2026
[24] Il modello serve soprattutto a favorire l’autoconsumo locale. Un impianto fotovoltaico installato, per esempio, sul tetto di una scuola o di un capannone può produrre più energia di quella consumata direttamente dall’edificio nelle ore centrali della giornata; quella produzione può coincidere con i consumi di altri membri della comunità e aumentare così la quota di energia utilizzata localmente.
[25] Redazione (2026), Sul sito del Gse la Vetrina delle Comunità energetiche rinnovabili. ANSA, 7 settembre 2026. https://www.ansa.it/ansa2030/notizie/energia_energie/2026/09/07/sul-sito-del-gse-la-vetrina-delle-comunita-energetiche-rinnovabili_1035171a-d4e6-4aa1-bf8a-e6a1aa73e586.html
[26] In questa zona confluiscono come soci consumatori tutte le nuove attività realizzate in edifici riqualificati energeticamente, tra cui l’incubatore digitale per lo smart working, il social hub e il laboratorio di comunità, ottimizzando così il patrimonio pubblico per la produzione collettiva.